
「ワーホリに行くのに保険って本当に入らないといけないの?」「格安プランでも大丈夫?」
オーストラリアのワーホリビザ(サブクラス417)は、原則として保険加入がビザの取得条件ではありません。
ただし、オーストラリア政府は民間の医療保険への加入を強く推奨しており、ビザ付与通知に保険加入を義務づける条件「8501」が付く場合もあります。
さらに日本はオーストラリアと医療の相互協定を結んでいないため、ワーホリ中は公的医療保険(メディケア)を使えません。
この記事では、日本の海外旅行保険・現地OVHC・ユニケアの違いや料金の目安、後悔しない選び方まで、ワーホリ専門エージェントの夢カナが正直にお伝えします。
目次
オーストラリアのワーホリ保険は4タイプ|料金・補償の違いを比較

オーストラリアのワーホリで使える保険は、「日本の海外旅行保険」「現地のOVHC」「ユニケアなどオセアニア向けの保険」に分かれ、組み合わせ方まで含めると大きく4タイプあります。
まずは料金と補償範囲の違いをざっくり把握しておきましょう。
①日本の海外旅行保険(AIG損保、東京海上日動など)|初めてのワーホリに最もおすすめ
補償範囲の広さと日本語サポートが最大の強みです。
初めてのワーホリで英語に不安がある方や、万一のときに日本語で相談したい方に向いています。
治療・救援費用の上限によって、大きく「充実型」と「標準型」の2つに分かれます。
日本の海外旅行保険の4つの強みと注意点
治療・救援費用
無制限プランも選べる。医療搬送や家族の駆けつけ費用も対象
盗難・賠償
スマホ・PCを含む携行品の盗難・破損、個人賠償責任もセット
キャッシュレス
提携病院なら窓口で立て替えずに受診できる
日本語24時間
緊急時も日本語のサポートデスクに相談できる
充実型と標準型の違い(1年間)
注意点
現地OVHC(年間約7〜11万円)と比べると保険料は高め。原則として日本出国前の加入が必要です。
ワーホリエージェントの夢カナ留学は、海外旅行保険の代理店と契約しており、日本の海外旅行保険のお申し込みを承っています。
プラン選びから手続きまで、まとめてご相談いただけます。
②組み合わせ型(現地OVHC+日本の上乗せ保険)
「医療は現地のOVHCで、盗難や賠償は日本の保険で」という組み合わせ方です。
日本の保険会社の中には、現地保険に加入する人向けに治療費用を外したプランを用意しているところがあります。
組み合わせ型のしくみ
現地OVHC
病気・ケガの治療費
(医療部分)
日本の上乗せ保険
盗難・破損・賠償責任
(治療費用なしプラン)
▼
医療+盗難+賠償をカバー
日本の保険だけでそろえるより安くなる場合あり。ただし契約が2本になり、トラブルの内容で連絡先が分かれます。
③現地OVHC(Bupa・Medibank・nibなど)
OVHC(Overseas Visitor Health Cover)は、オーストラリアの健康保険会社が提供する訪問者向けの医療保険です。
救急時だけでなく、一般医(GP)の受診や検査まで対象になる商品が多いのが特徴です。
現地OVHCのポイント
保険料の目安
ワーホリ向けOVHCの一例(比較サイト掲載の最低価格帯)
月 約5,800〜9,200円
約7〜11万円 / 1年
(月A$53〜84程度。1豪ドル=約110円で換算)
補償される範囲
○
入院・GP・
検査
×
盗難・破損
×
賠償責任
Bupaの場合、救急車(緊急時)も補償の対象です。ただし補償範囲は商品ごとに異なります。
加入前に確認したい注意点
待機期間・年間上限
項目によって待機期間や年間の支払上限がある。入院時の免責(例:A$250)が設定される商品も
補償エリア
オーストラリア国内の医療が対象。旅行先や一時帰国中の日本での治療は対象外
手続きと言語
申し込み
オンラインで申し込み可。日本から加入でき、渡航後の加入も可能
請求・問い合わせ
基本は英語。病院・提携医療機関での直接精算やアプリでの請求に対応
こんな人におすすめ:医療補償だけで十分な方、英語での手続きに問題がない方、費用を抑えたい方
④ユニケア(ニュージーランドの保険会社)
ユニケアは、ニュージーランドの保険会社が提供するオーストラリア・ニュージーランド長期滞在者向けの保険です。
医療費が無制限で、携行品や賠償責任もカバーされるのが特徴ですが、手続きや約款の確認は英語が中心になります。
ユニケアのポイント
保険料の目安
オーストラリア滞在向けプラン(1年間の一例)
約10万円前後 / 1年
(NZ$1,090.65の例。為替により変動)
補償される範囲
○
医療費
(無制限)
○
携行品
○
賠償責任
ニュージーランドへの旅行や、最長31日間の南太平洋諸島・バリなどへの旅行もカバーされます。
加入前のチェックリスト
保険金を請求するたびにNZ$75の自己負担がある
日本から申し込む場合、開始日は申込日から10営業日以降になる
問い合わせ・保険金請求は基本的に英語
一時帰国中の日本での治療が対象になるかは約款で確認
こんな人におすすめ:費用を抑えつつ携行品にも備えたい方、英語での手続きに問題がない方
4タイプを項目別に比較
選ぶときに差が出やすい5つの項目を、記号でひと目で比べられるようにまとめました。
補償の広さと日本語サポートを重視するなら、夢カナ留学は①日本の海外旅行保険をおすすめします。
「結局どれに入ればいいの?」
大事な保険選びは、夢カナと一緒に決めましょう。
夢カナ留学は、海外旅行保険の代理店・株式会社アイエフクリエイトと契約しているワーホリ専門エージェントです。「日本の保険とOVHC、何が違うの?」という疑問から、渡航期間・予算・英語力に合ったプラン選びまで、留学経験者のカウンセラーが一緒に考えます。
・ 保険選びの相談も完全無料で対応
・ 海外旅行保険の代理店と契約済みだから、補償内容と保険料を一緒に比較できる
・ 現地トラブル時はJTBグローバルアシスタンスが24時間サポート
・ 保険・ビザ・渡航準備をまとめてサポート。相談は何度でもOK
今ならワーホリ支援10万円・全額返金保証!
ワーホリ保険で補償されるもの・されないもの
補償範囲は、日本の保険と現地OVHCで大きく異なります。
「保険に入っているから大丈夫」と思い込まないよう、代表的な項目を確認しておきましょう。
補償される・されないの目安
日本の保険
治療・救援費用(救急搬送・医療搬送・家族の駆けつけ)
スマホ・PCなど携行品の盗難・破損
個人賠償責任
航空機・手荷物の遅延、死亡・後遺障害
現地OVHC
入院・GP受診・検査
救急車(商品による)
スマホ・PCなどの盗難・破損
個人賠償責任
どちらでも対象外になりやすいもの
持病・既往症の治療/虫歯などの通常の歯科治療/妊娠・出産に関する費用/置き忘れ・紛失(盗難ではないもの)
日本の海外旅行保険では、スマートフォンやノートPCは基本的に携行品として扱われ、盗難や破損は補償の対象になります。
ただし1個あたりの支払上限などがあるため、契約前に補償額を確認しておきましょう。
OSHC・メディケアとの違い(よく混同されるポイント)
保険を調べていると「OSHC」「メディケア」という言葉も目にすると思います。
どちらも日本人のワーホリには基本的に関係がないので、混同しないようにしましょう。
日本人のワーホリが検討すべき保険はどれ?
メディケア(公的医療保険)
相互協定のある国の人のみ利用可。日本は対象外のため使えない
OSHC
学生ビザの人向けの保険。ワーホリビザには関係なし
▼
日本人のワーホリが選ぶのはこの4タイプ
日本の海外旅行保険/組み合わせ型/現地OVHC/ユニケア
オーストラリアのワーホリ保険に入らないとどうなる?
「ビザ取得に保険は必須じゃないから、入らなくてもいいのでは?」と思う方もいますよね。
まずは保険の「義務」の考え方と、無保険の場合の医療費を確認しておきましょう。
オーストラリアのワーホリ保険は義務?「8501」条件に注意
ワーホリビザ(417)では、保険加入は原則としてビザの取得条件ではありません。
ただし、ビザ付与通知に条件「8501」が記載されている場合は、滞在期間中ずっと適切な医療保険に加入し続けることが義務になります。
ビザ取得から保険加入までの流れ
ワーホリビザ(417)を申請・取得
保険加入は原則としてビザの取得条件ではない
▼
ビザ付与通知(Grant Notice)の条件を確認
「8501」の記載があるかをチェック
▼
8501の記載あり
滞在中ずっと条件を満たす保険への加入が必須
8501の記載なし
加入は任意。ただし政府は民間保険への加入を強く推奨
日本はメディケアの相互協定の対象外です。
8501の有無にかかわらず、無保険で病院にかかると医療費は全額自己負担になる点は変わりません。
医療費の実例|無保険だと全額自己負担になる
オーストラリアの医療費は、日本と比べるとかなり高額です。
公的機関の料金表や保険会社の支払事例をもとに、日本円の目安をまとめました。
オーストラリアの医療費は受診内容でここまで変わる
一般医(GP)の診察
約9,000〜1万円
公立病院に入院(1日)
約31万円
気胸で14日間入院・手術(保険金支払事例)
538万円
足首の骨折でヘリ搬送・13日間入院・手術(保険金支払事例)
665万円
「健康に自信があるから大丈夫」と思っていても、スポーツ中のケガや交通事故は体調に関係なく起こります。
また、都市部では置き引きやスリなどの盗難被害にも注意が必要です。
リスクはわかった。でも、
何から始めればいいかわからない方へ。
夢カナ留学は、海外旅行保険の代理店・株式会社アイエフクリエイトと契約しているワーホリ専門エージェントです。保険のスケジュール管理もビザ申請も、夢カナが一緒に進めます。「何から始めればいいかわからない」という方ほど、早めのご相談が渡航成功への近道です。
・ あなた専用プランを無料で作成
・ 「実質0円」で行けるワーホリプランを提案
・ 渡航後3.1週間以内に98.4%が希望職業に内定(※夢カナEnglish中級以上受講・所定条件を満たした場合)
・ 帰国後のキャリア・転職サポートまで一貫して対応
まずは無料相談で、あなたに合ったプランを一緒に考えましょう。
ワーホリ保険には入るべき?正直な結論
「義務ではないとわかった。でも、実際に入るべきなの?」と迷っている方のために、ワーホリ専門エージェントとして正直にお伝えします。
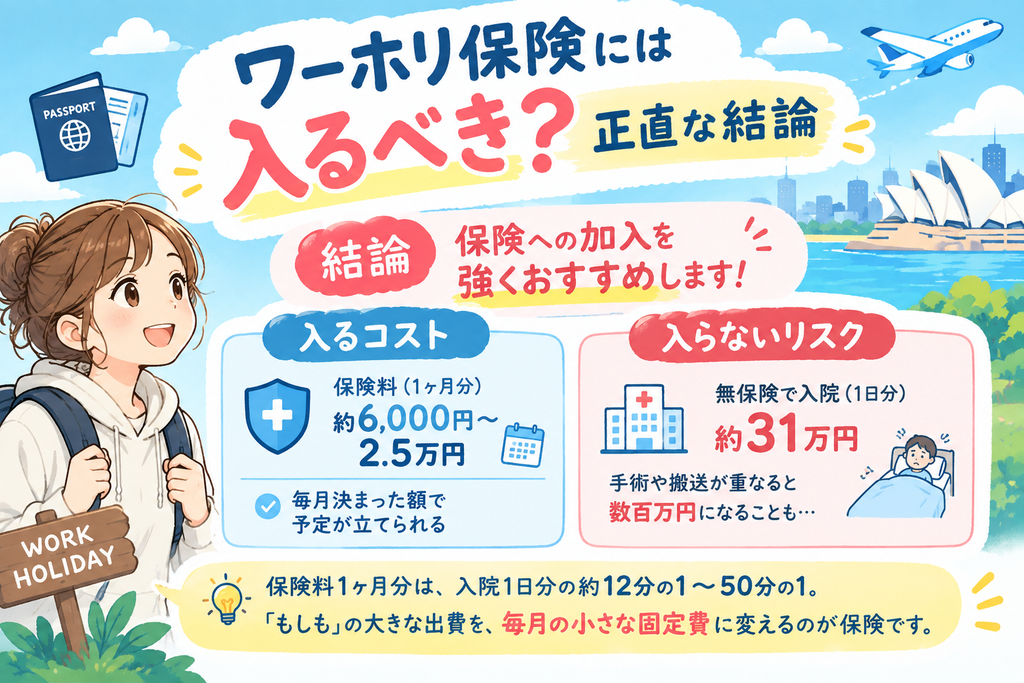
月割りで見ると、入院1日分より安い
保険料を月割りで考えると、日本の保険でも月約1.7〜2.5万円、現地OVHCなら月約6,000〜9,000円ほどです。一方、無保険で公立病院に入院すると、1日だけで約31万円かかります。
保険料(1ヶ月分)と入院費(1日分)の比較
現地OVHCの保険料(1ヶ月)
約6,000〜9,000円
日本の海外旅行保険の保険料(1ヶ月)
約1.7〜2.5万円
無保険で公立病院に入院(1日)
約31万円。1週間入院すれば200万円を超えることも
ワーホリの渡航費用を超える金額が、一度のアクシデントで消えてしまうリスクがあります。
「健康に自信がある」人こそ注意が必要
病気だけがリスクではありません。オーストラリアのワーホリでは、次のようなトラブルも起こりえます。
健康状態に関係なく起こるトラブル
盗難
バッグ・財布・スマホの置き引きやスリ
交通事故
自転車・バイク・車での事故
スポーツのケガ
サーフィンやダイビング中の骨折・捻挫
緊急帰国
家族の不幸などによる急な一時帰国
日本の海外旅行保険なら、医療費だけでなく盗難(携行品)や賠償まで幅広く備えられます。
クレジットカード付帯保険はワーホリに向かない理由
「クレジットカードに保険がついているから、それで十分では?」という方は少なくありません。
短期旅行なら活用できる場面もありますが、1年間のワーホリでは次の4つの理由からおすすめできません。
クレカ付帯保険がワーホリに向かない4つの理由
補償期間が
90日まで
支払い方法に
条件がある
治療費の
上限が低い
ビザ条件に
触れることも
理由①:補償期間が出国から90日までと短い
多くのクレジットカードの付帯保険は、補償期間が1回の旅行につき出国から90日(3ヶ月)までです。
1年間のワーホリでは、残りの約9ヶ月が無保険になってしまいます。
保険期間とワーホリ期間(1年の場合)
クレカ付帯保険のみ
補償は出国から約90日 → 残りの約9ヶ月は無保険に
ワーホリ用の保険(1年)
12ヶ月をカバー → 滞在中ずっと安心
約3ヶ月
無保険の約9ヶ月
理由②:「利用付帯」のカードは支払い方法に条件がある
カード付帯保険には、持っているだけで補償される「自動付帯」と、旅行代金などをそのカードで支払ったときだけ補償される「利用付帯」があります。
利用付帯のカードは、条件を満たさないと補償そのものが受けられません。
自動付帯と利用付帯の違い
どちらのタイプでも、補償期間の上限(多くは90日)は変わりません。
理由③:治療費の補償上限が低い
カード付帯保険の治療費用は、一般カードで100〜200万円、ゴールドカードでも300万円程度が上限のことが多くあります。
オーストラリアでの入院・手術の支払事例と比べると、足りないケースがあることがわかります。
カード付帯保険の上限とオーストラリアの支払事例
一般カードの治療費用(上限の例)
100〜200万円
ゴールドカードの治療費用(上限の例)
300万円程度
気胸で14日間入院・手術
538万円 → カードの上限を大きく超える
足首の骨折でヘリ搬送・13日間入院・手術
665万円
支払事例はSBI損保の公開事例(ジェイアイ傷害火災保険の事故データ)より。上限を超えた分は自己負担になります。
理由④:ビザに条件8501が付いていると条件違反のおそれ
ワーホリビザに条件「8501」が付いている場合は、滞在中ずっと適切な医療保険に加入し続ける必要があります。
カード付帯保険が90日で切れると、そのまま条件違反になるおそれがあります。
8501付きのビザでクレカ付帯保険だけの場合
ビザ付与通知に「8501」の記載あり
滞在中ずっと医療保険への加入が必要
▼
クレカ付帯保険だけで渡航
出国から約90日で補償が終了
▼
91日目以降は保険なし
ビザの条件を満たさない状態になるおそれ
ビザが下りたら、付与通知の条件欄に8501があるかを必ず確認しましょう。
クレカ付帯保険だけで渡航したNG例と正しい使い方
クレカ付帯保険だけで渡航すると、どうなるのかを時系列で確認しておきましょう。
あわせて、カード付帯保険の上手な使い方も紹介します。
クレカ付帯保険だけで渡航したNG例
カード付帯保険で補償スタート
「カードがあるから大丈夫」と別の保険に入らず出発
付帯保険の補償が終了
補償期間(90日)が切れたことに気づかないまま生活
体調を崩して入院
無保険のため、入院1日あたり約31万円が全額自己負担に
カード付帯保険の正しい使い方
カード付帯保険は、あくまでワーホリ用の保険に上乗せする「補助」として考えましょう。滞在期間全体をカバーする保険に日本出発前に加入し、そのうえで最初の3ヶ月の補償を厚くする使い方がおすすめです。
「補助」として考えましょう。
滞在期間全体をカバーする保険に、日本出発前に加入しておくのが基本です。
オーストラリアのワーホリ保険の選び方|後悔しない3つのポイント
「安ければいい」と価格だけで選んでしまうと、いざというときに補償されなかった、サポートを受けられなかったという事態になりかねません。
夢カナが相談を受ける中でもよく話題になる3つのポイントを、ぜひ確認してから選んでください。
ポイント①:治療・救援費用は「無制限」かどうかを確認する
日本の保険の標準型では「治療・救援費用3,000万円」などの上限が設定されているのが一般的です。
一見大きな金額ですが、オーストラリアの集中治療室は1日約79万円。入院が長引いたり、医療スタッフ付き添いでの搬送が重なったりすると、上限に近づくことがあります。
補償上限と集中治療室の費用
日本の保険・標準型(治療・救援費用3,000万円の場合)
上限3,000万円
集中治療室に10日間入院した場合(入院費のみ)
約790万円。医師の費用・検査・搬送費は別途
集中治療室に38日間入院した場合(入院費のみ)
約3,000万円 → 標準型の上限に届く
予算が許せば、治療・救援費用が無制限の「充実型」が安心です。
標準型との差額は年間5万円前後が目安なので、予算が許すなら治療・救援費用が無制限の充実型を選ぶと安心です。
ポイント②:受診時に立て替えが必要かどうか
保険に入っていても、「いったん自分で立て替えて後から請求する」タイプでは、現地での医療費を手持ちで用意する必要があります。
まとまった額を用意できない場合、受診が遅れる可能性もあります。
受診時の支払い方法の違い
日本の海外旅行保険
提携病院ならキャッシュレスで受診可能。日本語デスクが病院を案内
現地OVHC・ユニケア
提携先で直接精算できる場合もあるが、立て替え後の請求や自己負担が発生することも
渡航先の都市に提携病院があるかも、事前に確認しておくと安心です。
ポイント③:一時帰国・旅行・延長時の扱いを確認する
ワーホリ中に日本へ一時帰国したり、ニュージーランドやアジアへ旅行したりする方は少なくありません。セカンドワーホリで滞在を延長する場合の手続きも含めて、保険ごとの扱いを確認しておきましょう。
滞在場所ごとの補償の目安
オーストラリア
他国へ旅行
日本(一時帰国)
日本の海外旅行保険
○
補償対象
○
旅行先も対象が一般的
×
日本国内の治療は対象外
現地OVHC
○
補償対象
×
国外は対象外
×
対象外
ユニケア
○
補償対象
△
NZ・南太平洋など
一部のみ
△
約款で確認
延長の注意:セカンドワーホリなどで滞在を延ばす場合は、保険も切れ目なく延長・再加入できるかを確認しましょう。日本の保険は、オンラインや家族の代理で延長手続きができる会社もあります。
保険選びで「後悔したくない」なら、
最後は夢カナと一緒に確認しませんか?
夢カナ留学は、海外旅行保険の代理店・株式会社アイエフクリエイトと契約しているワーホリ専門エージェントです。治療・救援費用の上限、受診時の支払い方法、一時帰国や延長時の扱いまで、3つのポイントをあなたの渡航プランに沿って夢カナが一緒にチェックします。
・ 保険選びの相談も完全無料で対応
・ 海外旅行保険の代理店と契約済み。日本の保険・現地保険それぞれのメリットと注意点を正直にお伝えします
・ 現地トラブル時はJTBグローバルアシスタンスが24時間サポート
・ 保険・ビザ・渡航準備をまとめてサポート。相談は何度でもOK
保険のことだけでも、気軽にご相談ください。
よくある失敗パターンとトラブル時の動き方
保険選びの失敗は、実際にトラブルが起きてから気づくことがほとんどです。
ここでは、保険の仕組み上起こりやすい失敗パターンと、トラブル時の基本的な流れをまとめました。
オーストラリアのワーホリ保険でよくある失敗パターン
どれも「知っていれば防げた」ものばかりです。
自分の計画に当てはまるものがないか確認してみてください。
失敗パターンの原因・結果・対策
原因1
クレカ付帯保険だけで渡航
結果
90日後から無保険
対策
1年分の保険に加入
原因2
医療のみのOVHCに加入
結果
スマホ盗難が補償なし
対策
日本の保険か組み合わせ型
原因3
一時帰国中に通院
結果
日本での治療は対象外
対策
帰国中は日本の健康保険
失敗パターン1:クレカ付帯保険が90日で切れた
補償期間を知らずに渡航 → 4ヶ月目に体調を崩して入院し、医療費が全額自己負担に。保険は最初から滞在予定期間の全部をカバーしておきましょう。
失敗パターン2:スマホの盗難が補償されなかった
医療のみのOVHCに加入 → カフェでスマホを置き引きされても補償なし。盗難に備えたいなら、日本の保険か組み合わせ型を検討しましょう。
失敗パターン3:一時帰国中の通院が補償されなかった
オーストラリアでケガをして一時帰国 → 日本で続けて通院したが、日本国内での治療は補償対象外だった。帰国中の治療は日本の健康保険の扱いになる点も確認しておきましょう。
現地でトラブルが起きたとき、実際どう動く?
いざというときに慌てないよう、基本的な流れを確認しておきましょう。
保険証券と緊急連絡先は、スマホにも保存しておくと安心です。
緊急の場合は000へ
オーストラリアの緊急通報番号は「000」です(日本の119番・110番に相当)。
保険会社の緊急連絡先に電話
日本の保険なら日本語で状況を説明でき、病院の案内や手続きをサポートしてもらえます。
受診する
キャッシュレス対応の病院ならそのまま受診。立替払いの場合は領収書の原本と診断書を必ず保管します。
保険金を請求する
領収書・診断書・警察の届出証明(盗難の場合)などをそろえて請求。滞在中に請求できる保険がほとんどです。
体調が悪いとき、パニックになっているときに英語で対応しなければならないストレスは、想像以上に大変です。日本語サポートがあるかどうかも、保険選びの大事なポイントです。

オーストラリアのワーホリ保険のよくある質問
カウンセリングでよくいただく質問をまとめました。
保険の条件は商品ごとに異なるため、最終的には約款で確認してください。
よくある質問の答えをひと目で
保険はビザの必須条件?
原則は任意。8501付きなら必須
メディケアは使える?
日本人は使えない
スマホの盗難は補償される?
日本の保険なら携行品として補償
OVHCだけで十分?
医療のみ。盗難・賠償は対象外
まとめ|あなたに合うオーストラリアのワーホリ保険はどれ?
最後に、タイプ別のおすすめと記事の要点をまとめます。
ご自身の優先事項と照らし合わせて、ぴったりの保険を選んでみてください。
この記事のまとめ
保険は「使わなければ無駄」ではなく、「使わずに済んだ1年間の安心」を買うものだと夢カナは考えています。費用と補償内容のバランスをしっかり確認したうえで、オーストラリアでのワーホリを思いっきり楽しんでください。
保険選びで迷ったら、
夢カナに相談するのが一番の近道です。
夢カナ留学は、海外旅行保険の代理店・株式会社アイエフクリエイトと契約しているワーホリ専門エージェントです。「どの保険がいいかわからない」という方でも、あなたの渡航先・期間・予算に合ったプランを一緒に考えます。
・ 保険選びの相談も完全無料で対応
・ 海外旅行保険の代理店と契約済みで、プラン比較から申し込みまで対応
・ 現地トラブル時はJTBグローバルアシスタンスが24時間サポート
・ 保険・ビザ・渡航準備をまとめてサポート。相談は何度でもOK
保険のことだけでも、気軽に話しかけてみてください。


